2022年中国生鲜电商行业发展分析 居家防疫催生物资需求,品牌偏好渐趋固化
2022年,中国生鲜电商行业在疫情反复与防控常态化的背景下,经历了需求端的爆发式增长与供给端的深度调整。居家防疫政策催生了居民对生鲜物资的刚性需求,推动行业渗透率快速提升;与此消费者在品牌选择上逐渐形成习惯,头部平台的品牌偏好趋于固化,行业竞争从流量争夺转向供应链与用户体验的比拼。
一、居家防疫催生物资需求,生鲜电商渗透率创新高
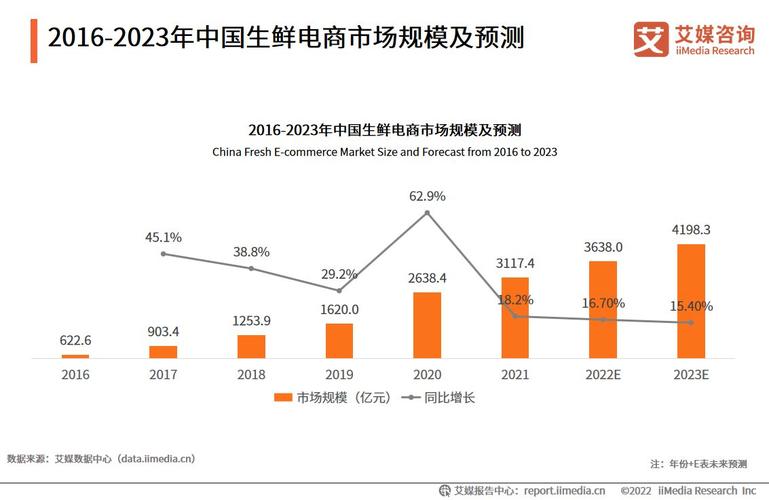
2022年上半年,多地因奥密克戎变异株传播而实施静态管理,居民出行受限,线下菜市场、超市客流骤减。生鲜电商凭借“线上下单、无接触配送”的优势,成为保障民生的重要渠道。以上海为例,疫情期间生鲜电商订单量激增,部分平台日订单量达到平时的3-5倍。数据显示,2022年中国生鲜电商行业交易规模突破5600亿元,同比增长约20%,用户渗透率首次超过15%。
需求爆发也暴露了供给端的短板。短期订单暴增导致运力紧张、前置仓缺货、配送延迟等问题频发,部分平台不得不采用“集单配送”“社区团购”等应急模式。这促使企业加速供应链改造:一方面加大产地直采比例,锁定货源稳定性;另一方面通过算法优化路径规划,提升末端履约效率。后疫情时代,居家防疫培养的线上买菜习惯得以延续,尤其在一二线城市,30岁以下用户中每周使用生鲜电商的比例稳定在60%以上。
二、品牌偏好渐趋固化,头部平台形成“心智占领”
随着行业从野蛮生长进入成熟期,消费者的品牌选择从“有券就买”转向“认准平台”。2022年,每日优鲜、叮咚买菜、盒马、美团买菜等头部平台占据了超过70%的市场份额。用户调研显示,超过55%的消费者在疫情期间固定使用1-2个生鲜APP,且更换平台的意愿较低。品牌偏好的固化主要源于三个因素:一是疫情期间形成的使用习惯与信任关系;二是会员体系与优惠券的锁定效应;三是平台在商品品质、配送时效上的差异化定位。例如,注重性价比的用户倾向美团优选,追求品质的用户选择盒马,而依赖前置仓速度的用户留守叮咚买菜。
品牌偏好固化也带来新挑战。中小平台获客成本攀升,部分区域型平台被迫退出或被并购。头部平台则利用品牌忠诚度降低补贴,转向提升客单价与毛利率。值得关注的是,品牌偏好并非永久不变——一旦出现重大服务质量事故或价格优势丧失,用户仍可能迁移。
三、电子商务发展背景下的行业趋势与展望
生鲜电商的爆发是电子商务向民生领域深度渗透的缩影。2022年,直播电商、社区团购等新模式进一步分流生鲜消费,但线上买菜作为高频刚需入口,战略价值愈发凸显。未来行业将呈现三大趋势:
- 供应链数字化与产地直发。 平台将加大农业上游投资,通过订单农业、智能分选等手段降低损耗,提升毛利。
- 多业态融合。 前置仓、店仓一体、社区团购不再泾渭分明,平台根据区域特性组合布局。
- 品牌偏好下的差异化竞争。 头部平台需在自有品牌、预制菜、即时零售等领域建立新壁垒,避免同质化价格战。
综上,2022年是中国生鲜电商从“应急渠道”转向“日常基础设施”的关键一年。居家防疫催生的物资需求为行业带来了用户红利,而品牌偏好固化则标志着市场从增量扩张转向存量深耕。在电子商务整体增速放缓的背景下,生鲜电商唯有深耕供应链、优化用户体验,才能将短期的需求脉冲转化为长期的品牌护城河。